
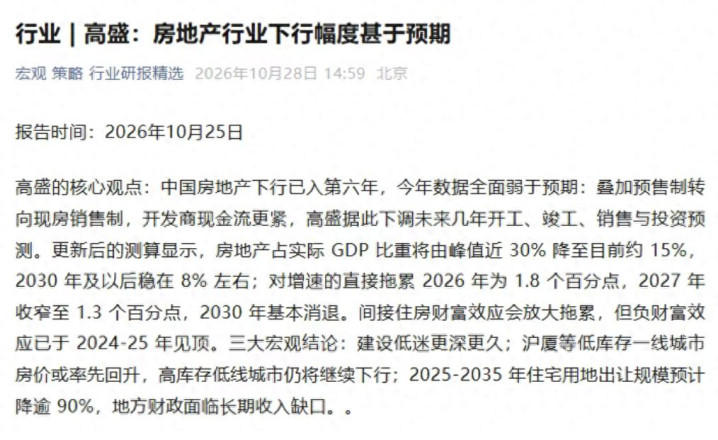
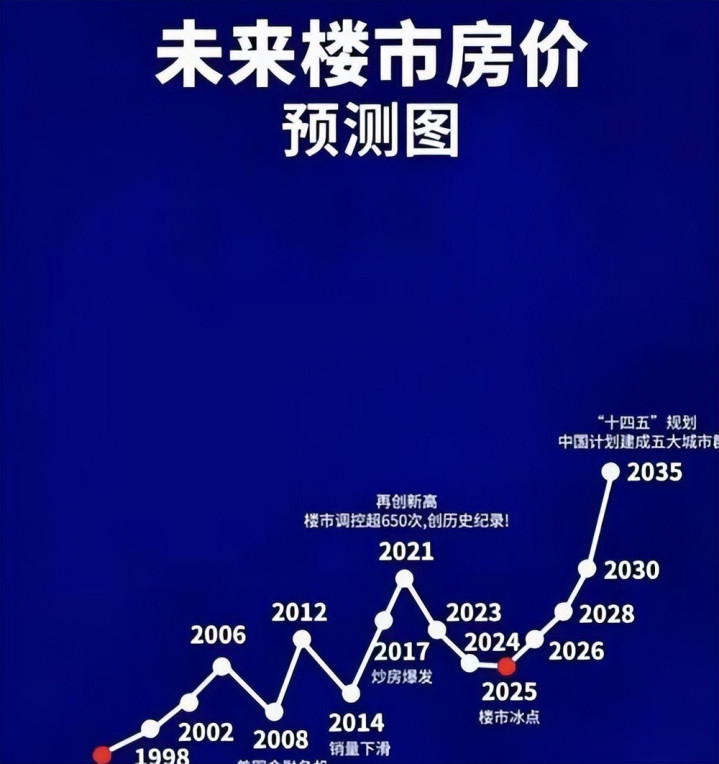
这两天,一份关于中国房地产的预测,最近引起了不少讨论。
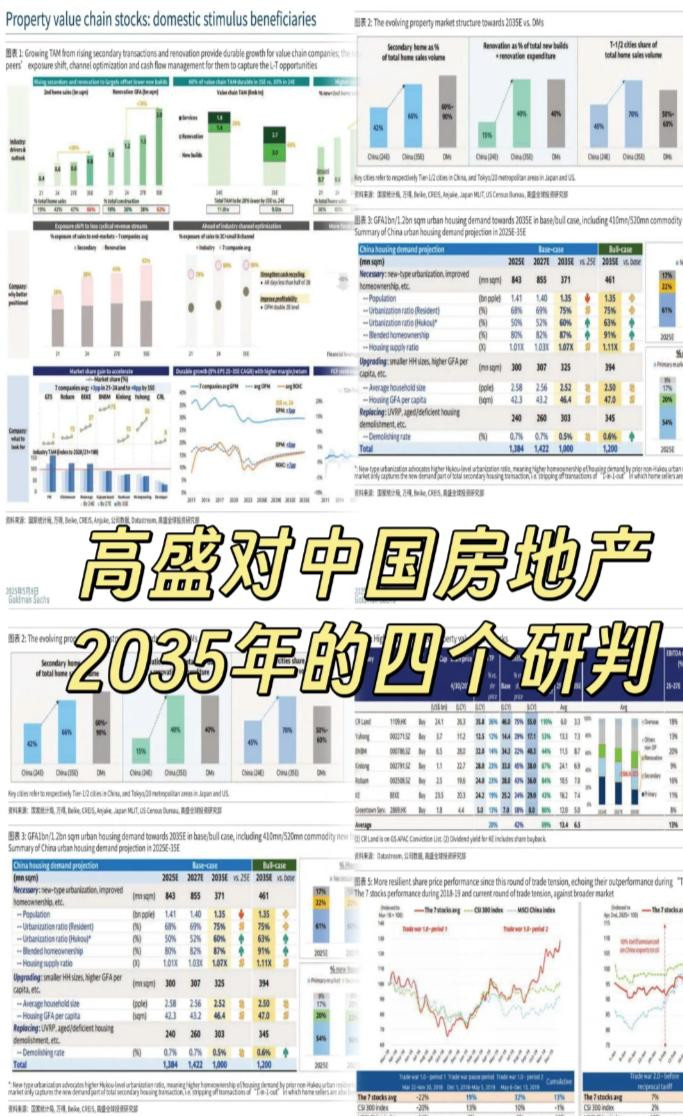
市场流传的报告观点是:未来十年,中国住宅用地出让规模可能比2021年的高点大幅收缩,暴跌幅度甚至接近90%。
与此同时,住房成交量虽然比高峰回落,但并没有消失。
这两组数据放在一起很容易让人联想到一个问题:房子供应少了,需求还在,第七轮房价上涨是不是要来了?
先别急着下结论。
土地出让量变小,并不能因此推断出未来的住房供给也会相应减少;而报告中的预测也并不能代表市场的实际状况。
更何况,楼市早已不是全国一起涨的时代,要理解这一轮的变化,就要把供需、人口以及城市的分化放在一起考虑。

01|回头看,房价上涨从来不是单一原因
自从实行现房销售制度改革之后,中国的房地产市场就经历了多次上涨。
早期商品房市场刚刚开始,随后城镇化加快、居民收入增加,住房需求不断释放;金融危机之后,宽松的货币政策也造成了房地产市场的反弹。
再往后,棚户区改造、去库存以及信贷环境的变化都使得一些城市的房价出现了明显的上涨。
每一次上涨的背后都有不同的原因,但是有一个共同点就是:需求、信贷、土地以及市场的预期,在某个时候会形成合力。
所以历史上几次上涨并不能简单的得出结论。因为人口结构、家庭负债以及住房存量都有所不同,市场运行的方式也随之改变。
02|土地供应收缩,影响往往有滞后
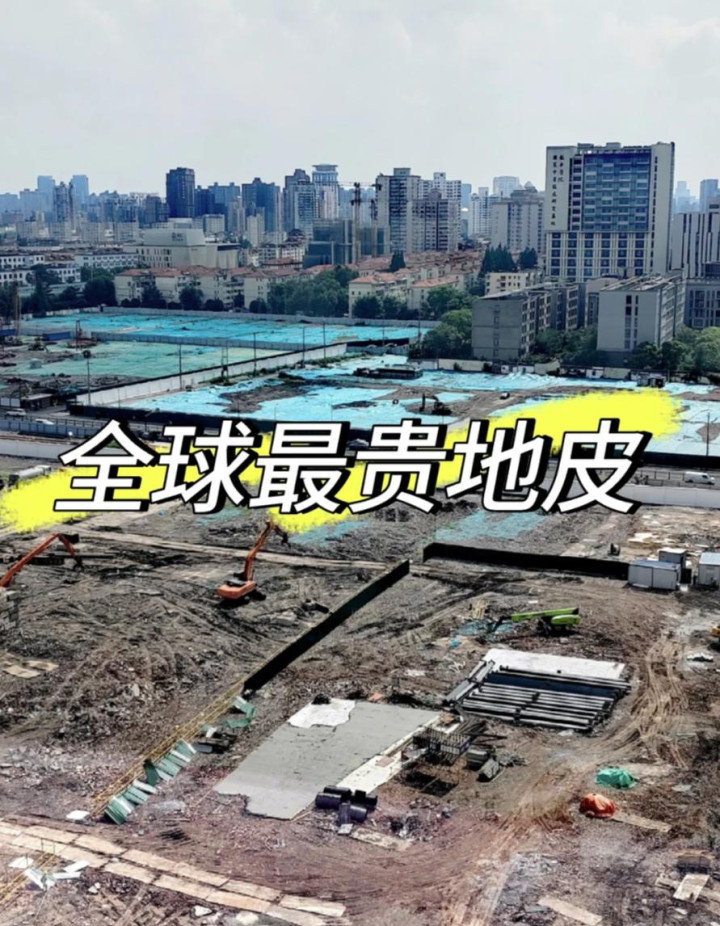
为什么住宅用地供应会受到关注呢?因为土地是将来新房子供应的主要来源。
开发商拿地数量下降,在经过规划、建设、施工等一系列过程之后,要等到几年以后才会在新房市场中显现出来。
过去房地产企业主要靠高周转来扩大规模,但是现在销售回款变慢、融资环境发生变化之后,房企拿地更加慎重。
部分城市,也开始根据库存和人口情况调整供地节奏。也就是说,供应收缩的原因既有市场的因素,又有企业自己控制节奏的因素。
但“土地少了”不等于“房子马上短缺”。
很多城市的在建项目以及待售库存都很大,二手房也是很大的住房供应来源。要看的是各个区域的新供应量、去化速度以及人口迁入的情况,并不是简单地看全国总的数值。
03|需求没有消失,只是从“有没有”转向“好不好”
看空观点常提到人口减少,但住房需求不只由人口总数决定。家庭分户、人口流动、改善换房和城市更新,都会影响实际需求。
以前很多家庭首先解决的是“有没有房住”问题,而现在大家更加重视通勤、学位、物业、户型以及居住质量。
有的人把老房子换成电梯楼,有的人由郊区搬到了交通方便、工作生活都比较便利的地方,还有的人则选择在市中心租房子,等有合适的房源再买下来。
但是改善的需求,并不意味着所有的房子都会涨价。
人口不断流入、产业基础好、配套设施完善的城区和板块,其支撑力度一般比较强。
而人口外流、库存较多、产业结构单一的地方,在供应量下降的情况下,也需要一段时间来消化现有的库存。
04|市场修复,可能先从核心区域开始
判断楼市是否转暖,不能只看挂牌价。成交量、库存、议价空间、租金回报,以及房贷负担,都是更有参考价值的指标。
如果核心城市的二手房成交状况好转、挂牌数量减少的话,那么就表示有一部分购房者又重新回到了市场上来。
但是这并不一定意味着整个市场的形势,已经发生了改变。
同一个城市的各个区域,由于地理位置的不同,市场表现也会有所不同。同在一座城市中,交通便捷、配套设施完善的板块与远离市区的大盘是不能相提并论的。
租金回报率高了之后,房子的价值也就更加明确。
但是租金不是只涨不跌的,空置费、维修费、税金以及物业管理费用都包含在内。买房子之前把账算清楚,要比听人说一句话有用得多。
05|第七轮上涨会来吗?先看自己买房为了什么
“供应或下降90%”是值得重视的一个预测,但是它只涉及某一范围内的土地供给量的变化,并不代表房价一定会涨到90%,也不意味着所有的城市都会一起涨价。
对自住家庭而言,买房最核心的就是现金流和生活需要:月供能不能负担得起,工作和家庭是不是稳定,房子适不适合长期居住。
与其猜测最低点,还不如在预算之内仔细挑选地段、品质以及物业公司,并且给自己留有一定的应对变故的空间。
对投资者来说要更加小心。
房子流动性差,持有成本也不可忽视。不能因为“供应收缩”这两个字就认为未来的涨幅一定会有确定的收益。
楼市确实可能走向修复,但修复不等于重回过去那种普涨行情。供给减少、库存消化、利率变化和需求改善,都会影响市场节奏。
所谓第七轮房价大涨,或许不是所有房子一起起飞,而是好城市、好地段、好产品先体现价值。
与其急着押注,不如看清自己手里攥着哪张牌。
对于真正需要居住的房子而言,在自己的能力范围之内选择一个适合自己的房子,要比去追逐那些虚无缥缈的东西更加实在。
美港通提示:文章来自网络,不代表本站观点。